


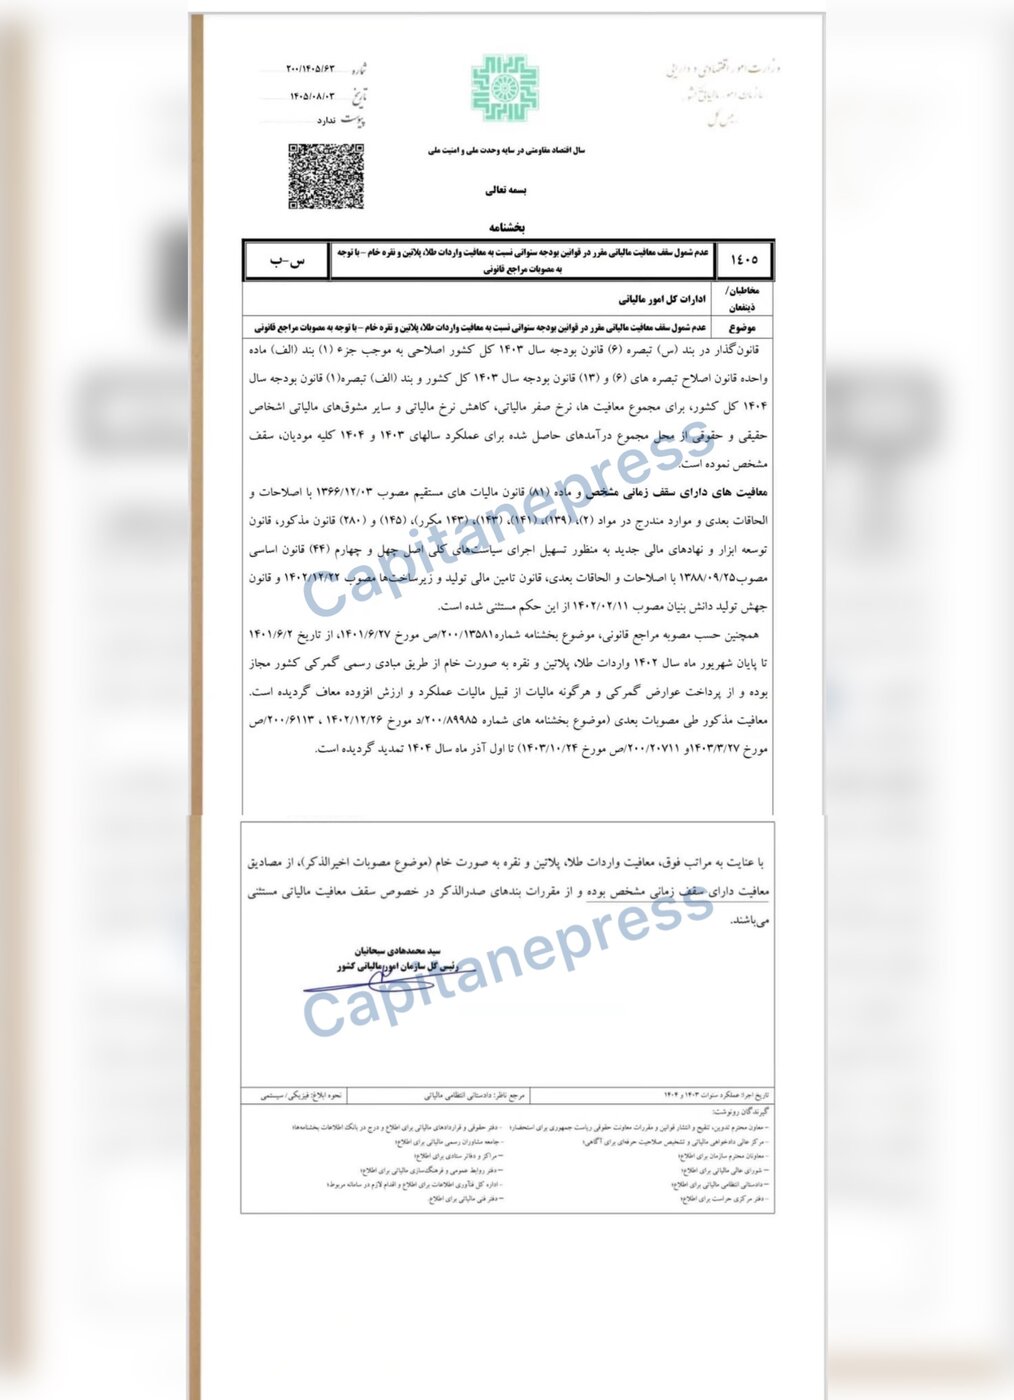
به گزارش کاپیتانپرس، سازمان امور مالیاتی کشور در بخشنامهای به تاریخ سوم آبان ۱۴۰۵، موضوع عدم شمول سقف معافیت مالیاتی مقرر در قوانین بودجه سنواتی نسبت به معافیت واردات طلا، پلاتین و نقره خام را با توجه به مصوبات مراجع قانونی بررسی و تعیین تکلیف کرده است.
این بخشنامه که به امضای سیدمحمدهادی سبحانیان (رئیسکل سازمان امور مالیاتی کشور) رسیده و به ادارات کل امور مالیاتی، ابلاغ شده است، به بررسی تفاوت میان معافیتهای مالیاتی دارای سقف زمانی مشخص و معافیتهای مستثنی از سقفهای مقرر در قوانین بودجه اختصاص دارد.
سقف معافیتهای مالیاتی چگونه تعیین میشود؟
بر اساس مفاد این بخشنامه، قانونگذار در بند «س» تبصره ۶ قانون بودجه سال ۱۴۰۳ کل کشور و همچنین مقررات اصلاحی مرتبط، برای مجموع معافیتها، نرخ صفر مالیاتی، کاهش نرخ مالیاتی و سایر مشوقهای مالیاتی اشخاص حقیقی و حقوقی، سقف مشخصی تعیین کرده است.
این سقف از محل مجموع درآمدهای حاصلشده برای عملکرد سالهای ۱۴۰۳ و ۱۴۰۴ مؤدیان در نظر گرفته شده و هدف آن تعیین محدوده استفاده از معافیتها و مشوقهای مالیاتی در چارچوب قوانین بودجه سنواتی است.
با این حال، قانونگذار برخی معافیتها را از شمول این محدودیت مستثنی کرده است؛ موضوعی که در بخشنامه جدید سازمان امور مالیاتی مورد تأکید قرار گرفته است.
کدام معافیتها از سقف مالیاتی مستثنی هستند؟
طبق توضیحات سازمان امور مالیاتی، معافیتهای دارای سقف زمانی مشخص و موارد مندرج در مواد ۲، ۱۳۹، ۱۴۱، ۱۴۳، ۱۴۳ مکرر، ۱۴۵ و ۲۸۰ قانون مالیاتهای مستقیم، با اصلاحات و الحاقات بعدی، از جمله مواردی هستند که از حکم مربوط به سقف معافیتها مستثنی شدهاند.
همچنین معافیتهای پیشبینیشده در قانون توسعه ابزارها و نهادهای مالی جدید بهمنظور تسهیل اجرای سیاستهای کلی اصل ۴۴ قانون اساسی، قانون تأمین مالی تولید و زیرساختها و قانون جهش تولید دانشبنیان نیز در شمار استثناهای قانونی قرار دارند.
بر این اساس، اعمال سقف معافیتهای مالیاتی در قوانین بودجه، به معنای محدود شدن تمامی معافیتهای پیشبینیشده در قوانین دیگر نیست و برخی از آنها براساس احکام قانونی مستقل، از این محدودیت خارج شدهاند.
معافیت واردات طلای خام تا چه زمانی اعتبار داشت؟
در بخش دیگری از این بخشنامه، سازمان امور مالیاتی به مصوبات مربوط به واردات طلا، پلاتین و نقره بهصورت خام اشاره کرده است.
بر اساس مصوبه مراجع قانونی و بخشنامه مربوط به آن، واردات این فلزات گرانبها از طریق مبادی رسمی گمرکی کشور تا پایان شهریور ۱۴۰۲، از پرداخت عوارض گمرکی و هرگونه مالیات، از جمله مالیات عملکرد و مالیات بر ارزش افزوده، معاف شده بود.
این معافیت در ادامه، براساس مصوبات بعدی مراجع قانونی تمدید شد و اعتبار آن تا اول آذرماه ۱۴۰۴ ادامه یافت.
به این ترتیب، معافیت مالیاتی واردات طلا، پلاتین و نقره خام در چارچوب مصوبات یادشده، از ابتدا دارای محدوده زمانی مشخص بوده و تمدید آن نیز با تصمیم مراجع قانونی صورت گرفته است.
معافیت واردات طلا مشمول سقف معافیتهای بودجهای نیست
مهمترین نکته بخشنامه جدید سازمان امور مالیاتی، تعیین جایگاه حقوقی معافیت واردات طلا، پلاتین و نقره خام در میان معافیتهای مالیاتی است.
رئیسکل سازمان امور مالیاتی کشور در این بخشنامه تصریح کرده است که با توجه به مراتب قانونی و مصوبات مربوط به واردات این فلزات گرانبها، معافیت یادشده از مصادیق معافیتهای دارای سقف زمانی مشخص محسوب میشود.
از این رو، مقررات مربوط به سقف معافیت مالیاتی مستثنی از این نوع معافیتهاست و محدودیتهای تعیینشده در قوانین بودجه سنواتی، به این معافیت تسری پیدا نمیکند.
این موضوع به معنای تفکیک دو مسئله حقوقی است؛ نخست، مدت اعتبار معافیت واردات فلزات گرانبها که براساس مصوبات قانونی تعیین میشود و دوم، سقف معافیتهای مالیاتی مقرر در قوانین بودجه که درباره این نوع معافیت اعمال نمیشود.
بخشنامه جدید چه تغییری ایجاد میکند؟
با صدور این بخشنامه، سازمان امور مالیاتی کشور نحوه برخورد با معافیت مالیاتی واردات طلا، پلاتین و نقره خام را از منظر مقررات سقف معافیتهای مالیاتی روشن کرده است.
بر این اساس، ادارات امور مالیاتی باید در بررسی پروندههای مرتبط، ماهیت زماندار این معافیت و استثنای قانونی آن از سقف معافیتهای بودجهای را مورد توجه قرار دهند.
البته این بخشنامه بهخودیخود به معنای تمدید معافیت واردات فلزات گرانبها پس از اول آذرماه ۱۴۰۴ نیست؛ بلکه موضوع اصلی آن، عدم تسری سقف معافیتهای مالیاتی مقرر در قوانین بودجه به معافیتهای دارای سقف زمانی مشخص است.
در نتیجه، تعیین وضعیت معافیت واردات طلا، پلاتین و نقره خام برای دورههای پس از تاریخ یادشده، مستلزم وجود مصوبه یا حکم قانونی معتبر دیگری خواهد بود.
به این ترتیب، بخشنامه جدید سازمان امور مالیاتی بیش از آنکه ناظر بر ایجاد یک معافیت تازه باشد، در پی رفع ابهام درباره نحوه اعمال محدودیتهای مالیاتی بر واردات فلزات گرانبهاست؛ موضوعی که میتواند در رسیدگی به پروندههای مالیاتی واردکنندگان و تشخیص حدود استفاده از معافیتهای قانونی اهمیت داشته باشد.
انتهای پیام